长江财产保险股份在隶属公司授权范围内经营保险代理业务的法律与实务探析
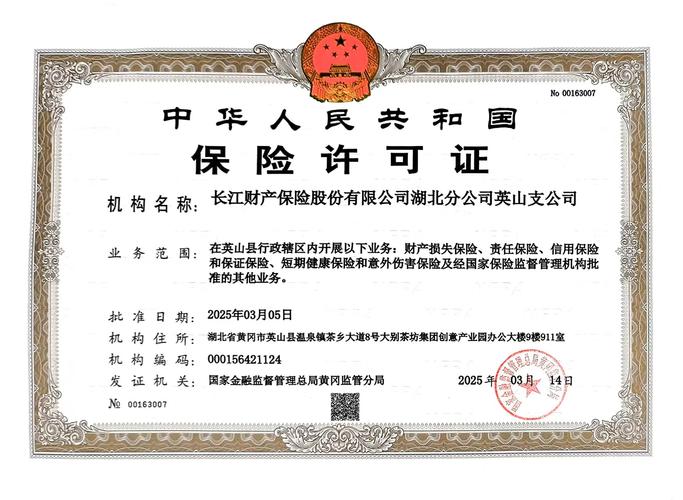
长江财产保险股份有限公司(以下简称“长江财险”)作为一家全国性财产保险公司,其业务经营范围涵盖直接保险业务及相关代理业务。其中,“在隶属公司授权范围内经营保险代理业务”是长江财险经营链条中的一个重要环节,既涉及法律合规框架,也关联到实务操作中的风险控制与协同效应。\n\n一、法律依据与监管框架\n\n根据《中华人民共和国保险法》第一百一十七条及第一百一十九条,保险代理机构需取得相应许可,而保险公司本身亦可兼营保险代理业务。长江财险作为保险公司,可在其隶属公司(通常指母公司、控股股东或集团公司)的授权下,代为办理保险业务。具体而言,此类代理业务的法律基础包括:《保险公司管理规定》第五十条明确保险公司可在授权的范围内为其他保险公司代理业务;《保险代理人监管规定》第三条界定了保险代理人的法律地位。长江财险在与隶属公司的代理关系中,必须遵循“授权明确、责任清晰”的原则,代理权限不得超越授权书载明的险种、地域及业务类型。\n\n二、授权范围的具体界定与业务类型\n\n“在隶属公司授权范围内”意味着代理权具有限定性。通常,授权范围通过书面代理协议明确,包括:(1)代理销售特定保险产品,如车险、企财险、责任险等;(2)代收保费并划转;(3)协助查勘、定损与理赔资料收集;(4)使用隶属公司的品牌和单证。长江财险不得以自身名义签发保单(除非获明确授权),而应以被代理的隶属公司名义开展活动。超出授权范围的越权代理行为,依据《民法典》第一百七十一条,可能构成无权代理,除非构成表见代理,否则长江财险需承担相应责任。\n\n三、经营实务中的要点与风险防范\n\n实际操作中,长江财险须建立一套严格的授权管理制度。第一,明确授权层级:除书面协议外,还应取得隶属公司签发的《保险代理授权书》,并及时向监管机构备案。第二,账户与单证管理:独立代理账户用于收支保费,禁止与自营业务账户混同,防止资金挪用风险。第三,反洗钱与合规审查:代理业务同样适用客户身份识别、大额交易报告等义务,长江财险应执行匹配的风控标准。第四,责任边界清晰:发生理赔纠纷或违规销售时,若长江财险超越代理权,则先由长江财险承担责任,对被代理人(隶属公司)造成损失的,应予以赔偿。若隶属公司追认或存在表见代理情形,则由隶属公司对外承担责任。\n\n四、对长江财险的意义与潜在制约\n\n这类代理业务有助于长江财险拓展服务网络、降低获客成本,尤其在其自营机构未覆盖的区域可利用隶属公司渠道。但也可能产生代理业务与自营业务竞争、客户信息泄露及品牌混淆等问题。因此,长江财险需在内部设立专门的代理业务管理部门,并定期接受合规内审。\n\n综上,“在隶属公司授权范围内经营保险代理业务”是长江财产保险合规经营中的有机组成部分。它要求公司在合法授权的基础上,优化风控流程,保障被保险人权益,同时减少协同风险。只有在规范运作之下,方才能够持续发挥牌照价值与股东背景的互补优势。
如若转载,请注明出处:http://www.szfurunan.com/product/56.html
更新时间:2026-10-30 22:49:00